
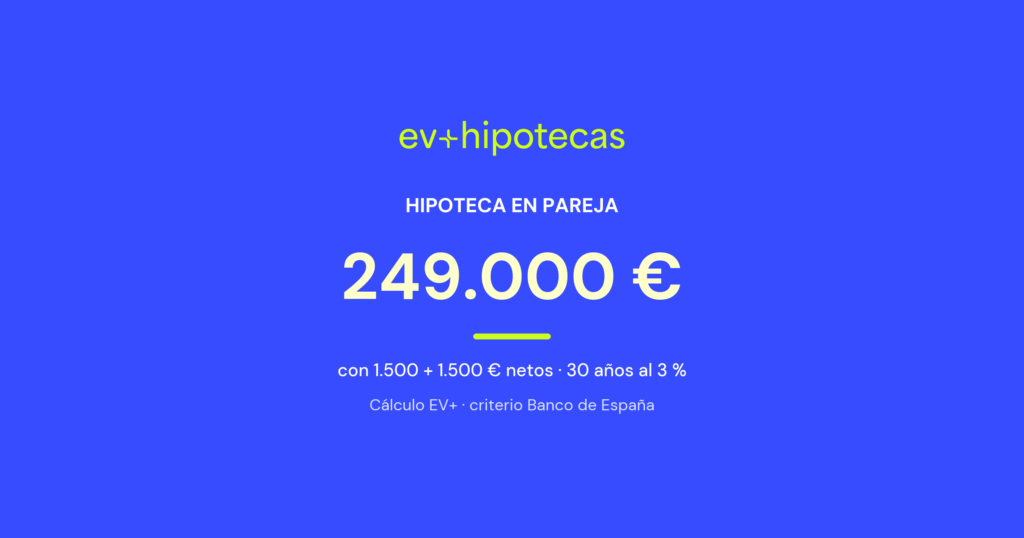
En pareja, el banco suma vuestros sueldos netos y aplica el mismo 35 % al total. Con 1.500 + 1.500 € (3.000 € entre los dos), la cuota máxima habitual es de 1.050 € y la hipoteca orientativa, de unos 249.000 € a 30 años al 3 %. Pero también suma las deudas de ambos.
Son ejemplos orientativos calculados con el sistema francés (cuota constante), una cuota del 35 % del sueldo neto en 12 pagas y sin otras deudas, con dos tipos de referencia: un fijo del 3 %, cerca del 3,08 % medio de las hipotecas de agosto de 2026 según el INE (3,16 % en las fijas), y un 3,5 % prudente. Es la misma fórmula de nuestra guía cuánta hipoteca me dan según mi sueldo.
Tabla: hipoteca en pareja según la suma de vuestros sueldos
| Sueldos netos | Suma | Cuota máxima (35 %) | 30 años, 3,0 % | 30 años, 3,5 % | 25 años, 3,0 % | Precio de vivienda (30 años, 3,0 %) | Ahorro necesario |
|---|---|---|---|---|---|---|---|
| 1.200 + 1.200 € | 2.400 € | 840 € | 199.000 € | 187.000 € | 177.000 € | 249.000 € | 75.000 € |
| 1.500 + 1.500 € | 3.000 € | 1.050 € | 249.000 € | 234.000 € | 221.500 € | 311.500 € | 93.500 € |
| 2.000 + 1.600 € | 3.600 € | 1.260 € | 299.000 € | 280.500 € | 265.500 € | 373.500 € | 112.000 € |
| 2.000 + 2.000 € | 4.000 € | 1.400 € | 332.000 € | 312.000 € | 295.000 € | 415.000 € | 124.500 € |
| 2.500 + 2.500 € | 5.000 € | 1.750 € | 415.000 € | 389.500 € | 369.000 € | 519.000 € | 156.000 € |
Fuente: cálculo de EV+ Hipotecas, ejemplo orientativo (sistema francés) sobre la suma de los netos de ambos titulares, 12 pagas y sin otras deudas. Precio = hipoteca / 0,8; ahorro = 20 % de entrada + 10 % de gastos orientativos. Redondeo a 500 €. Datos a 09/11/2026.
La tabla de pareja es la individual leída por la suma: 2.000 + 1.600 € dan lo mismo que 1.800 + 1.800 €. Si os interesa un importe concreto, revisad la cuota de una hipoteca de 250.000 € a 15, 20, 25 y 30 años.
Lo que el banco suma y lo que no
- Suma los ingresos, pero mira la estabilidad de cada uno por separado: un contrato temporal o poca antigüedad en uno de los dos puede hacer que la entidad pondere menos esos ingresos.
- Suma las deudas: el préstamo del coche de uno reduce la cuota de los dos. Según el Banco de España, el total de deudas no debería pasar del 40 % de los ingresos netos.
- Mira la edad del mayor: es habitual que el plazo máximo se calcule con ella, así que una diferencia de edad grande puede acortar el plazo y bajar la hipoteca.
La prueba que conviene hacer: ¿y si entrara un solo sueldo?
La cuota que os aceptan está pensada para dos nóminas. Con 2.000 + 1.600 €, la cuota máxima de 1.260 € supondría el 63 % de un sueldo de 2.000 € si uno de los dos dejara de cobrar un tiempo. No es motivo para no firmar, pero sí para tener un colchón de varios meses de cuota o para no apurar el máximo.
Si sois jóvenes, mirad la hipoteca joven; y si os sobra cuota pero os falta entrada, la hipoteca con el 100 % de financiación. Para el cálculo individual, tenéis la hipoteca con 1.200 € de sueldo o la hipoteca con 2.000 € de sueldo, y los impuestos de la compra en los gastos de comprar casa.
Comparad con vuestro perfil real
Cada banco valora de forma distinta dos sueldos con contratos, antigüedades y edades diferentes. En EV+ Hipotecas trabajamos como broker hipotecario con más de 20 bancos y estudiamos vuestro caso sin compromiso: pedid vuestro estudio hipotecario o haced antes la cuenta en el simulador de hipoteca.
Preguntas frecuentes sobre la hipoteca en pareja
¿Cuánta hipoteca nos dan con dos sueldos de 1.500 €?
El banco calcula sobre 3.000 € netos: con una cuota del 35 % (1.050 €) y sin deudas, unos 249.000 € a 30 años al 3 % y unos 221.500 € a 25 años. Necesitaríais unos 93.500 € ahorrados entre los dos.
¿Y con 5.000 € netos entre los dos?
Con una cuota del 35 % (1.750 €), unos 415.000 € a 30 años al 3 %, para una vivienda de unos 519.000 €. El ahorro necesario para usar toda esa capacidad sería de unos 156.000 €.
¿Qué edad cuenta para el plazo si somos dos titulares?
Es habitual que el banco calcule el plazo máximo con la edad del titular mayor, aunque no es una norma legal. Si uno de los dos tiene 45 años y la entidad pide terminar a los 70, el plazo se quedará en unos 25 años.
¿Qué pasa si uno de los dos tiene un préstamo?
El banco suma las deudas de los dos y las descuenta de la capacidad conjunta. Según el Banco de España, el total de deudas no debería pasar del 40 % de los ingresos netos, así que el préstamo de uno reduce la hipoteca de ambos.
¿Respondemos los dos de toda la hipoteca?
Sí. Al firmar como titulares, cada uno responde del total de la deuda, no de la mitad, aunque la vivienda sea de los dos a partes iguales. Tenedlo en cuenta antes de comprar juntos.
Información orientativa actualizada a 9 de noviembre de 2026. No es una oferta vinculante ni asesoramiento personalizado. Las cifras son cálculos de ejemplo con sistema francés, sin otras deudas y con tipos de referencia (3 % y 3,5 %), no ofertas de ninguna entidad. El 30-35 % y el 80 % son criterios habituales de las entidades recogidos por el Banco de España, no límites legales, y el 10 % de gastos es una media orientativa. La concesión, el importe y las condiciones dependen de cada entidad y de su evaluación de tu solvencia.