- Hipoteca 90%
Consigue tu Hipoteca al 90% de financiación
Una hipoteca al 90% puede ayudarte a financiar una mayor parte del precio de compra y reducir el ahorro inicial que necesitas para acceder a una vivienda.
Te orientamos sobre la viabilidad de tu operación y te acompañamos durante todo el proceso hipotecario.
¿Qué es una hipoteca al 90%?
Una hipoteca al 90% financia el 90% del precio de la vivienda, de modo que solo necesitas aportar un 10% de entrada más los impuestos y gastos. No es la financiación habitual: los bancos prestan normalmente hasta el 80% y solo llegan al 90% con perfiles solventes (ingresos estables, poco endeudamiento), en viviendas propiedad del banco o con el aval ICO para jóvenes y familias con hijos que compran su primera vivienda. En total, necesitarás ahorrado entre un 20% y un 22% del precio.
Ventajas de las hipotecas al 90%
Financiar hasta el 90% del precio de compra puede facilitar el acceso a una vivienda cuando tienes ingresos estables, pero todavía no has reunido el ahorro necesario para aportar el 20% habitual.
Financiación al 90 %
Puedes acceder a una financiación de hasta el 90% del precio de compra si tu perfil y la operación cumplen los criterios de la entidad bancaria.
Necesitas menos ahorro inicial
Frente a una financiación del 80%, una hipoteca al 90% reduce la parte del precio de la vivienda que debes aportar con tus propios recursos.
Negociamos con varios bancos
No todas las entidades aplican los mismos criterios para financiar por encima del 80%. Analizamos tu perfil entre más de 20 entidades para identificar las opciones que pueden encajar mejor contigo.
Analizamos tu perfil de forma personalizada
Ingresos, estabilidad laboral, ahorro, endeudamiento, historial financiero y características de la vivienda pueden influir en la decisión del banco. Estudiamos todos estos factores antes de presentar tu operación.
Atención personalizada
Desde el análisis inicial hasta la firma, te ayudamos a entender las condiciones, resolver dudas y avanzar con la documentación necesaria.
Proceso rápido y sencillo
Simplificamos los trámites para que consigas tu hipoteca de forma ágil, sin complicaciones innecesarias.
Financiación hasta el 90 %
Puedes acceder a una financiación de hasta el 90% del precio de compra si tu perfil y la operación cumplen los criterios de la entidad bancaria.
Necesitas menos ahorro inicial
Frente a una financiación del 80%, una hipoteca al 90% reduce la parte del precio de la vivienda que debes aportar con tus propios recursos.
Comparamos diferentes bancos
No todas las entidades aplican los mismos criterios para financiar por encima del 80%. Analizamos tu perfil para identificar las opciones que pueden encajar mejor contigo.
Analizamos tu perfil de forma personalizada
Ingresos, estabilidad laboral, ahorro, endeudamiento, historial financiero y características de la vivienda pueden influir en la decisión del banco. Estudiamos todos estos factores antes de presentar tu operación.
Te acompañamos durante el proceso
Desde el análisis inicial hasta la firma, te ayudamos a entender las condiciones, resolver dudas y avanzar con la documentación necesaria.
Buscamos una financiación que encaje contigo
Una financiación del 90% no está disponible para todos los perfiles. Por eso analizamos tu situación antes de buscar las entidades con mayores posibilidades de estudiar tu operación.
Hipoteca al 90%: Banco
vs
Conseguir una financiación del 90% no depende únicamente de tus ingresos o ahorros. También importa qué entidad analiza tu expediente y cómo se presenta la operación.
| Punto |
|
Banco |
|---|---|---|
| Estudio sin compromiso | ✓ | — |
| Negociación con varios bancos | ✓ | × |
| Posibilidad de llegar hasta el 90% de financiación | ✓ | — |
| Explicación clara y sin letra pequeña | ✓ | — |
| Acompañamiento hasta la firma | ✓ | — |
| Gestión online y rápida | ✓ | — |
| Revisión de condiciones antes de firmar | ✓ | × |
Hipoteca al 90% o al 80% : ¿Cuánto ahorro necesitas?
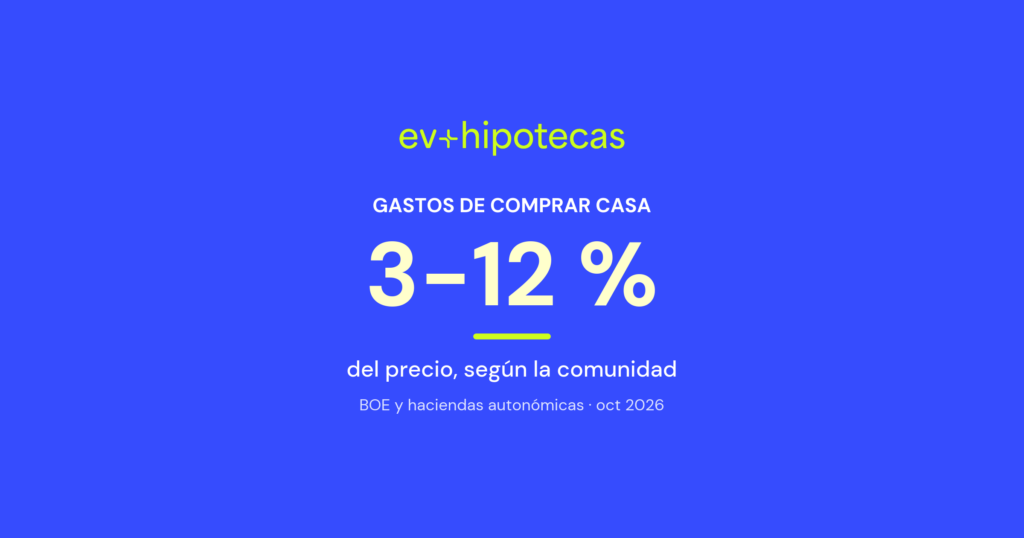
Ejemplo para una vivienda de 200.000 €, con impuestos y gastos estimados del 10-12% del precio:
| Financiación | Préstamo | Entrada | Impuestos y gastos | Ahorro total |
|---|---|---|---|---|
| Hipoteca al 80% | 160.000 € | 40.000 € | 20.000-24.000 € | 60.000-64.000 € |
| Hipoteca al 90% | 180.000 € | 20.000 € | 20.000-24.000 € | 40.000-44.000 € |
Con el 90% necesitas unos 20.000 € menos de ahorro en este ejemplo. Los impuestos y gastos varían según la comunidad autónoma. Compara también la hipoteca al 100%. En Cataluña puedes combinar un 80 % del banco con el Préstec Emancipació del ICF.
¿Qué perfil suele conseguir una hipoteca al 90%?
| Ingresos | Estables y demostrables: contrato indefinido, funcionario o autónomo con varios años de actividad |
| Endeudamiento | Cuota de todas tus deudas por debajo del 30-35% de tus ingresos netos |
| Historial | Sin impagos ni registros de morosidad |
| Ahorro | El 10% de entrada más un 10-12% para impuestos y gastos |
| Vías que lo facilitan | Aval ICO (menores de 35 años y familias con hijos), viviendas de bancos o un avalista |
Cada banco aplica sus propios criterios de riesgo. Por eso compararlos aumenta las opciones de conseguir el 90%.
¿Qué necesitas para conseguir tu hipoteca al 90% ?
Historial crediticio limpio
No tener impagos recientes ni incidencias financieras facilita el análisis de la operación y puede mejorar tus posibilidades de conseguir una financiación elevada.
Ingresos estables
Necesitas contar con ingresos regulares y demostrables que permitan al banco valorar tu capacidad real para asumir la cuota hipotecaria.
Ahorro para gastos
Aunque consigas financiar el 90% del precio de compra, tendrás que aportar aproximadamente el 10% restante. Además, debes contar con los impuestos y otros gastos asociados a la compraventa.
Capacidad de endeudamiento
La entidad analizará que la cuota hipotecaria, junto con tus otras deudas, sea asumible en relación con tus ingresos. Como referencia, la carga financiera suele situarse alrededor del 35-40% de los ingresos netos, aunque cada entidad aplica sus propios criterios. Mira cuánta hipoteca te dan según tu sueldo con nuestra tabla 2026.
Valor de la vivienda
El banco tendrá en cuenta la tasación y las características del inmueble para determinar el importe máximo que está dispuesto a financiar.
Historial crediticio sólido
No tener impagos recientes ni incidencias financieras facilita el análisis de la operación y puede mejorar tus posibilidades de conseguir una financiación elevada.
Ingresos estables y demostrables
Necesitas contar con ingresos regulares y demostrables que permitan al banco valorar tu capacidad real para asumir la cuota hipotecaria.
Ahorro para la parte no financiada y los gastos
Aunque consigas financiar el 90% del precio de compra, tendrás que aportar aproximadamente el 10% restante. Además, debes contar con los impuestos y otros gastos asociados a la compraventa.
Capacidad de endeudamiento suficiente
La entidad analizará que la cuota hipotecaria, junto con tus otras deudas, sea asumible en relación con tus ingresos. Como referencia, la carga financiera suele situarse alrededor del 35-40% de los ingresos netos, aunque cada entidad aplica sus propios criterios. Mira cuánta hipoteca te dan según tu sueldo con nuestra tabla 2026.
Valor de la vivienda
El banco tendrá en cuenta la tasación y las características del inmueble para determinar el importe máximo que está dispuesto a financiar.
¿Tienes preguntas sobre hipoteca al 90%?
¿Cómo conseguimos tu hipoteca al 90%?
Tú no tienes que ir banco por banco ni presentar la misma documentación varias veces. Nosotros analizamos tu perfil, seleccionamos las entidades que pueden encajar y coordinamos el proceso contigo.
Gestor personal desde el inicio
Un experto te acompaña durante todo el proceso.
Análisis de perfil sin compromiso
Estudiamos tu caso sin compromiso.
Selección de mejores opciones
Comparamos bancos y condiciones.
Revisión de condiciones
Te explicamos todo antes de firmar.
Acompañamiento hasta la firma
FEIN, notaría y proceso completo.
Llave de tu vivienda
Te ayudamos a completar la compra con seguridad.
Preguntas frecuentes sobre hipoteca al 90%
¿Qué es una hipoteca al 90%?
Una hipoteca al 90% es un préstamo hipotecario que permite financiar hasta el 90% del precio de compra de una vivienda, siempre que la entidad bancaria apruebe la operación y se cumplan sus criterios de riesgo.
Por ejemplo, para una vivienda de 200.000 €, una financiación del 90% supondría un préstamo de hasta 180.000 €. El comprador tendría que aportar los 20.000 € restantes, además de contar con los gastos asociados a la compraventa.
¿Es posible conseguir una hipoteca al 90% en España?
Sí. Aunque el 80% es un porcentaje de financiación habitual en muchas operaciones, determinados perfiles y circunstancias pueden permitir acceder a una financiación de hasta el 90%. La aprobación depende de los criterios de cada entidad, del perfil del comprador y de las características de la vivienda.
¿Cuánto dinero necesito tener ahorrado si me conceden el 90%?
Si consigues financiar el 90% del precio de compra, tendrás que aportar aproximadamente el 10% restante con tus propios recursos. Además, debes contar con los impuestos y otros gastos asociados a la compraventa, cuyo importe depende de las características de la operación y de la comunidad autónoma. ¿Te falta también ese 10 %? Revisa qué bancos llegan al 100 % y con qué requisitos.
¿Qué requisitos piden para conseguir una hipoteca al 90%?
Las entidades analizan principalmente la estabilidad de los ingresos, el nivel de endeudamiento, el historial crediticio, el ahorro disponible y las características de la vivienda. Si no resides en España, los requisitos y la financiación cambian; los tienes en hipoteca para no residentes.
¿Qué bancos conceden hipotecas al 90%?
Las condiciones de financiación y los criterios de cada entidad pueden cambiar. Por eso, en EV+ Hipotecas analizamos tu perfil entre más de 20 entidades para identificar qué opciones pueden encajar mejor con tu situación.
¿Puedo conseguir una hipoteca al 90% si no tengo ahorrado el 20%?
Sí. Precisamente, una financiación del 90% permite reducir la aportación necesaria respecto a una hipoteca que financia el 80% del precio de compra. Aun así, tendrás que aportar el 10% no financiado y disponer de recursos para afrontar los gastos asociados a la compraventa.
¿Qué pasa si un banco rechaza mi hipoteca al 90%?
Un rechazo por parte de una entidad no significa necesariamente que la operación no sea viable. Cada banco aplica sus propios criterios de riesgo. En EV+ Hipotecas analizamos tu perfil y estudiamos alternativas entre más de 20 entidades para identificar otras opciones de financiación.
¿Quieres saber si puedes conseguir una hipoteca al 90%?
Artículos relacionados a hipoteca al 90%