
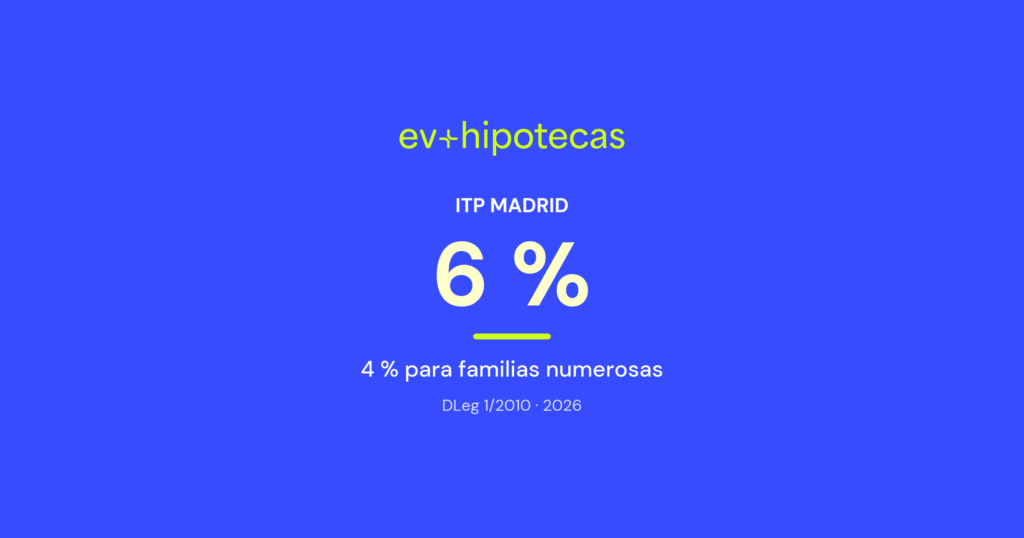
En Madrid el ITP de la vivienda usada es del 6 % (art. 28 del Decreto Legislativo 1/2010). Si va a ser tu vivienda habitual y vale 250.000 € o menos, tienes una bonificación del 10 % y pagas un 5,4 % efectivo: por un piso de 200.000 €, 10.800 € en lugar de 12.000 €. Las familias numerosas tributan al 4 %. Datos vigentes a 12 de noviembre de 2026.
- 6 % general. Es un tipo único, sin tramos, para cualquier vivienda de segunda mano.
- 5,4 % en vivienda habitual de hasta 250.000 €. Es una bonificación del 10 % de la cuota, sin límite de edad ni de renta.
- 4 % para familias numerosas, sin tope de precio. Desde el 11 de julio de 2026 también para las familias asimiladas.
- Los jóvenes no tienen un tipo propio, salvo que compren en un municipio de menos de 2.500 habitantes: ahí pagan 0 € si la vivienda vale hasta 250.000 €.
Tipos de ITP en Madrid en 2026
El Impuesto sobre Transmisiones Patrimoniales (ITP) lo paga quien compra una vivienda de segunda mano. En Madrid todo está en el Decreto Legislativo 1/2010, el texto de tributos cedidos de la Comunidad.
| Caso | Tipo | Requisitos clave | Norma (artículo) |
|---|---|---|---|
| General, vivienda usada | 6 % | Cualquier comprador y cualquier uso | DLeg 1/2010, art. 28 |
| Vivienda habitual de hasta 250.000 € | Bonificación del 10 % de la cuota (5,4 % efectivo) | Comprador persona física; vivienda habitual; valor de hasta 250.000 € con anejos y garajes | Art. 30 bis |
| Menor de 35 años en un municipio de menos de 2.500 habitantes | Bonificación del 100 % (0 €) | Vivienda habitual de hasta 250.000 €; sin límite de renta | Art. 30 bis |
| Familia numerosa (y familias asimiladas desde el 11-07-2026) | 4 % | Título de familia numerosa; vivienda habitual; sin tope de valor ni de renta | Art. 29 y DA 3.ª |
Fuente: Decreto Legislativo 1/2010 de la Comunidad de Madrid, texto consolidado del BOE a 31-08-2026. 12/11/2026.
El 4 % de familia numerosa y la bonificación del 10 % no se suman: se aplica uno u otro (art. 30 bis.4).
Quién paga menos ITP en Madrid
Todas las rebajas exigen que la vivienda sea tu vivienda habitual: tienes que entrar a vivir en un plazo de 12 meses y quedarte al menos 3 años seguidos. Si no se cumple, toca presentar una autoliquidación complementaria en el plazo de un mes, al tipo general y con intereses de demora.
Vivienda habitual de hasta 250.000 €
Es la rebaja que más gente puede usar en Madrid. No pide edad ni renta: basta con ser persona física, que sea tu vivienda habitual y que el valor no pase de 250.000 €, contando anejos y plazas de garaje que compres a la vez. Te descuentas el 10 % de la cuota, así que pagas un 5,4 % efectivo. Si la vivienda vale 250.001 €, pierdes la bonificación entera.
Jóvenes menores de 35 años
Madrid no tiene un ITP reducido general para jóvenes. Si tienes menos de 35 años y compras en Madrid capital o en cualquier municipio grande, aplicas lo mismo que el resto: el 10 % de bonificación si la vivienda vale hasta 250.000 €. La rebaja del 100 % solo existe si la vivienda está en un municipio de menos de 2.500 habitantes (según el padrón del INE a 1 de enero del año anterior) y vale hasta 250.000 €. Si te estás planteando tu primera compra, mira también las condiciones de la hipoteca joven.
Familias numerosas
Tributan al 4 %, sin tope de precio ni de renta. Necesitas el título de familia numerosa y que la vivienda sea la habitual de la familia. Si la vivienda habitual anterior era tuya, tienes que venderla en los 2 años anteriores o posteriores a la compra. Desde el 11 de julio de 2026, el 4 % se extiende también a las familias que la normativa de la Comunidad asimila a familia numerosa (Ley 5/2026).
Discapacidad y VPO: sin rebaja en el ITP
El texto vigente no recoge un tipo reducido de ITP por discapacidad ni para la compra de una VPO de segunda mano. Tampoco para familias monoparentales, salvo lo que cubra la extensión a familias asimiladas. En estos casos se aplica el 6 %, o el 5,4 % si la vivienda cumple el tope de 250.000 €.
Cuánto ITP pagas: 3 ejemplos
| Ejemplo | Tipo aplicado | ITP | Ahorro frente al 6 % |
|---|---|---|---|
| Piso de 200.000 €, vivienda habitual | 5,4 % (6 % con bonificación del 10 %) | 10.800 € | 1.200 € |
| Piso de 300.000 €, vivienda habitual | 6 % (supera los 250.000 €) | 18.000 € | 0 € |
| Familia numerosa, piso de 300.000 € | 4 % | 12.000 € | 6.000 € |
Fuente: DLeg 1/2010, arts. 28, 29 y 30 bis. Cálculo de EV+ Hipotecas. 12/11/2026.
Dos casos más. Si el piso de 200.000 € no va a ser tu vivienda habitual (por ejemplo, para alquilarlo), pagas el 6 % entero: 12.000 €. Y en el tope de la bonificación, una vivienda habitual de 250.000 €, el ITP es de 13.500 €; si eres menor de 35 años y está en un municipio de menos de 2.500 habitantes, 0 €.
¿Se paga sobre el precio o sobre el valor de referencia?
Sobre el mayor de los dos. Desde la Ley 11/2021, la base del ITP es el valor de referencia del Catastro, salvo que el precio que declaras en la escritura sea más alto (art. 10 del texto refundido del impuesto). La propia Comunidad de Madrid lo recoge así en su ficha del impuesto.
En la práctica: si compras por 190.000 € y el valor de referencia es de 200.000 €, pagas el ITP sobre 200.000 €. Consulta el valor de referencia en la Sede Electrónica del Catastro antes de firmar las arras. Te explicamos cómo funciona en valor catastral y valor de referencia.
Si compras vivienda nueva en Madrid: IVA y AJD
La vivienda nueva que vende un promotor no paga ITP. Paga IVA del 10 % (Ley 37/1992) y, además, el AJD de la escritura de compraventa. En Madrid el AJD depende del valor de la vivienda cuando compra una persona física:
| Caso | Tipo AJD | Norma (artículo) |
|---|---|---|
| Vivienda de hasta 120.000 € | 0,4 % | DLeg 1/2010, art. 32.1 |
| Más de 120.000 € y hasta 180.000 € | 0,5 % | Art. 32.1 |
| Más de 180.000 € | 0,75 % | Art. 32.1.d |
| Vivienda de protección pública de hasta 90 m² útiles (si no está exenta) | 0,2 % | Art. 32.1.a |
Fuente: DLeg 1/2010, texto consolidado del BOE a 31-08-2026. 12/11/2026.
No es una escala por tramos: se aplica un único tipo según el valor, y el art. 37 corrige el salto entre tramos. Sobre esa cuota hay bonificaciones: 10 % si es tu vivienda habitual de hasta 250.000 €, 100 % si eres menor de 35 años y compras en un municipio de menos de 2.500 habitantes (hasta 250.000 €) y 95 % para familias numerosas, sin tope. No se suman entre sí.
Ejemplo: vivienda nueva habitual de 200.000 €. IVA de 20.000 € y AJD de 1.500 € (0,75 %), que con la bonificación del 10 % se queda en 1.350 €: en total, 21.350 € de impuestos. Para una familia numerosa, el AJD baja a 75 €. Más detalle en qué es el AJD.
Cuánto necesitas ahorrado para comprar en Madrid
El ITP no se financia: sale de tus ahorros, junto con la entrada. Los bancos no suelen financiar más del 80 % del valor de tasación, así que necesitas el 20 % restante más los impuestos. Ejemplo con un piso de 250.000 € que será tu vivienda habitual:
| Concepto | Importe |
|---|---|
| Entrada (20 %) | 50.000 € |
| ITP (5,4 % con la bonificación del 10 %) | 13.500 € |
| Notaría y registro de la compraventa (aranceles, con IVA) | ≈ 660 € |
| Gastos de la hipoteca (notaría, registro, gestoría y AJD) | 0 €: los paga el banco |
| Total | ≈ 64.160 € |
Fuente: DLeg 1/2010, art. 30 bis; Ley 5/2019, art. 14.1.e; aranceles notariales y registrales. Cálculo de EV+ Hipotecas. 12/11/2026.
Salvo pacto, la escritura matriz de la notaría la paga el vendedor (art. 1455 del Código Civil); aquí la sumamos entera para no quedarnos cortos. Faltan la tasación y, si la contratas, la gestoría, que no tienen tarifa oficial. Tienes el desglose completo en gastos de comprar una casa.
Si no llegas al 20 %, hay salidas: una hipoteca al 90 %, una hipoteca al 100 % o el aval ICO para la hipoteca. En EV+ Hipotecas comparamos tu operación con más de 20 bancos para encontrar la que encaja con tu ahorro: estudiamos tu caso sin compromiso. Si compras en la Comunidad, conoce cómo trabajamos como broker hipotecario en Madrid.
Calcula los gastos de comprar tu casa
Impuestos, notaría y registro, y el ahorro total que necesitas según tu comunidad.
Tipos generales oficiales de cada comunidad (consultados en el BOE y en las agencias tributarias autonómicas, octubre de 2026). No incluye las rebajas por edad, familia numerosa o discapacidad: míralas en el artículo de tu comunidad. Notaría y registro calculados con los aranceles oficiales y sus rebajas; la factura real suma folios, copias y suplidos. Salvo pacto, la matriz de la escritura la paga el vendedor (art. 1455 del Código Civil). Cálculo informativo, no es una liquidación.
Plazo, modelo y dónde se paga el ITP en Madrid
- Plazo: 30 días hábiles desde la fecha de la escritura. No cuentan sábados, domingos ni festivos (art. 102 del Reglamento del impuesto, RD 828/1995).
- Modelo: 600.
- Dónde: en la Oficina Virtual de la Comunidad de Madrid, con cita previa para que la Comunidad te prepare la autoliquidación, o en las oficinas liquidadoras, con cita a través de registradores.org.
- Competencia: las viviendas situadas en la Comunidad de Madrid se presentan en Madrid.
Qué ha cambiado en 2026 (y qué se anuncia para 2027)
- Ley 5/2026, de 7 de julio (vigente desde el 11-07-2026): extiende el 4 % de ITP y el 95 % de bonificación del AJD de las familias numerosas a las familias asimiladas a familia numerosa (DA 3.ª del DLeg 1/2010).
- Ley 6/2025, de 23 de diciembre (vigente desde el 01-01-2026): añade bonificaciones para comercios y hostelería. No cambia nada de la vivienda.
- Los tipos de la vivienda habitual (10 % hasta 250.000 € y 100 % en municipios pequeños) siguen en la redacción de la Ley 5/2024, vigente desde el 29-11-2024.
Anunciado para 2027, pendiente de aprobación: la Comunidad ha anunciado bajar el ITP de la vivienda habitual de segunda mano del 6 % al 4 % para viviendas de menos de 450.000 €, y el AJD de obra nueva al 0,4 %, desde el 1 de enero de 2027. Va en el proyecto de presupuestos de 2027 y todavía no está publicado en el BOCM, así que hoy no se aplica y no se conocen todos sus requisitos. Actualizaremos este artículo cuando se apruebe.
Preguntas frecuentes sobre el ITP en Madrid
¿Cuánto es el ITP en Madrid en 2026?
El tipo general es del 6 % (art. 28 del DLeg 1/2010). Si la vivienda va a ser tu vivienda habitual y vale hasta 250.000 €, tienes una bonificación del 10 % y pagas un 5,4 % efectivo; las familias numerosas pagan el 4 %.
¿Hay ITP reducido para jóvenes en Madrid?
Solo si compras en un municipio de menos de 2.500 habitantes: los menores de 35 años tienen ahí una bonificación del 100 % para viviendas habituales de hasta 250.000 €. En el resto de municipios aplican la bonificación general del 10 % si la vivienda vale hasta 250.000 €.
¿Cuánto ITP paga una familia numerosa en Madrid?
El 4 %, sin tope de precio ni de renta, siempre que sea la vivienda habitual de la familia. Por un piso de 300.000 € son 12.000 €, frente a 18.000 € al tipo general (cálculo de EV+ Hipotecas).
¿El ITP se paga sobre el precio de compra o sobre el valor de referencia?
Sobre el mayor de los dos: el valor de referencia del Catastro o el precio declarado en la escritura (art. 10 del texto refundido del impuesto, desde la Ley 11/2021).
¿Cuál es el plazo para pagar el ITP en Madrid?
30 días hábiles desde la firma de la escritura, sin contar sábados, domingos ni festivos. Se presenta con el modelo 600, en la Oficina Virtual de la Comunidad de Madrid o en una oficina liquidadora.
¿Quién paga el ITP, el comprador o el vendedor?
El comprador. El ITP grava la adquisición de la vivienda de segunda mano, así que lo paga quien compra y sale de sus ahorros, no de la hipoteca.
¿Va a bajar el ITP en Madrid en 2027?
La Comunidad ha anunciado un ITP del 4 % para la vivienda habitual de menos de 450.000 € desde el 1 de enero de 2027, dentro del proyecto de presupuestos. Está pendiente de aprobación: hasta que se publique en el BOCM, el tipo vigente sigue siendo el 6 %.
ITP en otras comunidades: Andalucía · Cataluña · Comunitat Valenciana · Castilla-La Mancha · Murcia · Asturias · Cantabria · Canarias · Aragón · Galicia · Castilla y León · Extremadura · Illes Balears · La Rioja · Navarra · País Vasco · Ceuta y Melilla
- Decreto Legislativo 1/2010, de 21 de octubre, texto refundido de tributos cedidos de la Comunidad de Madrid (BOCM-m-2010-90068), texto consolidado del BOE a 31-08-2026: arts. 28, 29, 30 bis, 32, 37, 38 bis, 38 ter y DA 3.ª.
- Ley 5/2024, de 20 de noviembre, y Ley 5/2026, de 7 de julio, de la Comunidad de Madrid (incorporadas al texto consolidado BOCM-m-2010-90068).
- Real Decreto Legislativo 1/1993, texto refundido de la Ley del ITPAJD (BOE-A-1993-25359), art. 10, en la redacción de la Ley 11/2021 (BOE-A-2021-11473).
- Real Decreto 828/1995, Reglamento del ITPAJD (BOE-A-1995-15071), art. 102.
- Ley 37/1992, del IVA (BOE-A-1992-28740), art. 91.
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario (BOE-A-2019-3814), art. 14.1.e.
- Código Civil (BOE-A-1889-4763), art. 1455. Arancel de los Notarios, RD 1426/1989 (BOE-A-1989-28111).
- Comunidad de Madrid, ficha «Transmisiones Patrimoniales Onerosas» (comunidad.madrid), consultada el 12-11-2026.
Este artículo es informativo. Los importes son cálculos de EV+ Hipotecas con los tipos oficiales vigentes a 12/11/2026 y no sustituyen la liquidación del impuesto.