- Hipoteca para no residentes
Hipoteca para no residentes y extranjeros en España
¿Vives fuera de España o eres extranjero y quieres comprar vivienda aquí?
Sí, un no residente puede conseguir una hipoteca en España con NIE. Los bancos que publican sus condiciones financian hasta el 70%, y algunos se quedan en el 60%, frente al 80% habitual para residentes. Lo que cuenta es tu residencia fiscal, no tu nacionalidad. Tenemos amplia experiencia con casos de no residentes y te atendemos en inglés.Te decimos en 24-48 horas si tu operación es viable.
¿Puede un no residente pedir una hipoteca en España?
Sí, un no residente puede pedir una hipoteca en España si tiene NIE y demuestra ingresos estables. Lo que decide cómo te trata el banco es tu residencia fiscal, no tu nacionalidad: eres no residente si pasas menos de 183 días al año en España y tu centro de intereses económicos está fuera. Los bancos que publican sus condiciones financian hasta el 70%, y algunos se quedan en el 60%, frente al 80% habitual para residentes, con plazos que suelen ir de 20 a 25 años.
Ventajas de tu hipoteca de no residente con un broker
Vivir fuera de España no significa renunciar a una buena hipoteca. La clave está en saber qué bancos estudian a no residentes, cuánto financia cada uno y cómo presentar unos ingresos que vienen de otro país. Y si lo prefieres, te atendemos en inglés.
Experiencia con casos de no residentes
Tenemos amplia experiencia con casos de no residentes: sabemos cómo valora el banco tu residencia fiscal, qué documentación te pedirá y de qué depende cuánto te financia.
Ordenamos tu documentación extranjera
Nóminas, impuestos de tu país, extractos e informe de crédito: te decimos qué hay que traducir o apostillar antes de presentarlo, para que el banco no te lo devuelva.
Comparamos más de 20 entidades
No todos los bancos estudian a no residentes, y los que lo hacen fijan límites distintos de financiación, plazo y divisa. Comparamos tu caso entre más de 20 entidades para ver cuáles encajan.
Tenemos en cuenta la divisa de tus ingresos
Cobrar en libras, dólares o francos suizos cambia el estudio, porque tu cuota será en euros. Cada banco decide si acepta tu moneda y en qué condiciones, y lo valoramos desde el primer análisis.
Te orientamos con el NIE y la cuenta
Sin NIE no puedes comprar ni firmar la hipoteca. Te explicamos cómo pedirlo y qué necesita el banco para abrir tu cuenta de no residente.
Te acompañamos hasta la firma, también a distancia
Coordinamos tasación, FEIN y notaría. Si no puedes viajar a España, te explicamos cómo firmar con un poder notarial y qué debe incluir.
Banco
vs
Como no residente, no todos los bancos van a estudiar tu operación, y los que lo hacen aplican límites distintos de financiación, plazo y divisa. Ir a una sola entidad significa aceptar sus criterios o empezar de cero en otra, y hacerlo desde otro país.
En EV+ Hipotecas comparamos tu caso entre más de 20 bancos. Trabajamos desde el área de Barcelona, una ciudad donde casi 1 de cada 3 viviendas vendidas en 2025 la compró un extranjero (el 32,14%, según el Portal Estadístico del Notariado), y con clientes de toda España.
| Punto |
|
Banco |
|---|---|---|
| Estudio de tu residencia fiscal y de tu perfil | ✓ | — |
| Comparación de tu caso entre más de 20 bancos | ✓ | × |
| Saber qué bancos aceptan ingresos en otra divisa | ✓ | × |
| Revisión de la documentación extranjera antes de presentarla | ✓ | — |
| Una negativa no cierra la puerta al resto de bancos | ✓ | × |
| Atención en inglés y gestión a distancia desde tu país | ✓ | — |
| Revisión de la FEIN contigo antes de firmar | ✓ | × |
| Acompañamiento hasta la firma, también con poder notarial | ✓ | — |
¿Qué necesitas para conseguir una hipoteca siendo no residente?
NIE obligatorio
Es imprescindible para comprar la vivienda y para firmar la hipoteca si eres extranjero. Puedes pedirlo en España o en el consulado español de tu país. Si eres español y vives fuera, usas tu DNI.
Ingresos estables y demostrables
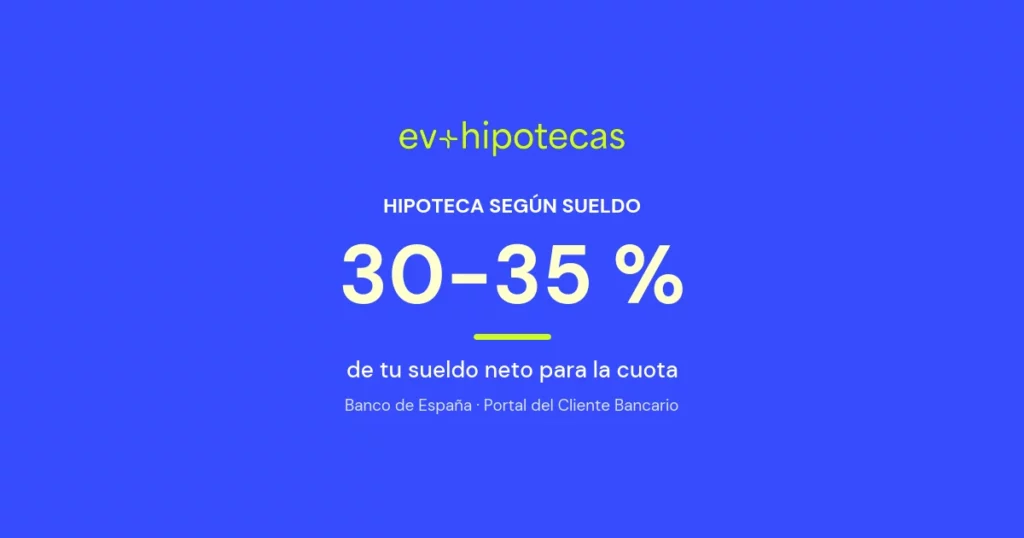
Nóminas, contrato y declaración de impuestos de tu país de residencia. El banco calcula sobre tus ingresos netos y suele pedir que todas tus cuotas no superen el 30-35% de lo que ganas.
Documentación traducida y apostillada
Los documentos en otro idioma suelen necesitar traducción jurada y, según el país, apostilla. Algunos bancos también pueden pedirte un certificado de residencia fiscal o un informe de crédito.
Historial crediticio sin incidencias
El banco revisa tus deudas y tu historial de pagos en tu país de residencia y, si ya tienes préstamos en España, también aquí. Cuantas menos deudas, más margen para la nueva cuota.
Ahorro para la entrada y los gastos
Si el banco financia el 70%, aportas el 30% restante más impuestos y gastos. Ejemplo: en un piso de 300.000 € tasado en ese precio, son 90.000 € de entrada, frente a 60.000 € con el 80% de un residente.
Para conceder una hipoteca a un no residente, el banco necesita comprobar que tus ingresos son suficientes y estables aunque vengan de otro país.
Por eso, el análisis suele incluir tu NIE, tu residencia fiscal, la documentación de ingresos traducida, la divisa en la que cobras, tus deudas y el ahorro que aportas.
Los requisitos exactos dependen de cada entidad y de las características de tu operación.
NIE obligatorio
Es imprescindible para comprar la vivienda y para firmar la hipoteca si eres extranjero. Puedes pedirlo en España o en el consulado español de tu país. Si eres español y vives fuera, usas tu DNI.
Ingresos estables y demostrables
Nóminas, contrato y declaración de impuestos de tu país de residencia. El banco calcula sobre tus ingresos netos y suele pedir que todas tus cuotas no superen el 30-35% de lo que ganas.
Documentación traducida y apostillada
Los documentos en otro idioma suelen necesitar traducción jurada y, según el país, apostilla. Algunos bancos también pueden pedirte un certificado de residencia fiscal o un informe de crédito.
Historial crediticio sin incidencias
El banco revisa tus deudas y tu historial de pagos en tu país de residencia y, si ya tienes préstamos en España, también aquí. Cuantas menos deudas, más margen para la nueva cuota.
Ahorro para la entrada y los gastos
Si el banco financia el 70%, aportas el 30% restante más impuestos y gastos. Ejemplo: en un piso de 300.000 € tasado en ese precio, son 90.000 € de entrada, frente a 60.000 € con el 80% de un residente.
Hipoteca para extranjeros residentes en España: qué cambia
Si eres extranjero, vives en España y tributas aquí, el banco te estudia como a cualquier residente: la nacionalidad no cambia el porcentaje de financiación. Necesitas tu NIE y tu documento de residencia (la TIE o, si eres ciudadano de la UE, el certificado de registro), y el banco valorará tu contrato, tu antigüedad laboral y tu historial como el de cualquier otro residente.
| Tu situación | Cómo te estudia el banco |
|---|---|
| Extranjero residente (NIE + TIE o certificado de la UE) | Como residente: el 80% de financiación habitual y, con buen perfil, hasta el 90%, con plazos de hasta 30 años |
| No residente (vives y tributas fuera de España) | Con NIE obligatorio: hasta el 70% en los bancos que lo publican (algunos se quedan en el 60%) y plazos que suelen ir de 20 a 25 años |
| Español que vive en el extranjero | Usas tu DNI, no NIE, pero si no tributas en España el banco te estudia como no residente |
| Te mudas a España después de comprar | Cuando seas residente fiscal, puedes intentar mejorar tu hipoteca con una novación o un cambio de banco |
¿Quieres saber si puedes conseguir una hipoteca siendo no residente?
¿Cómo conseguimos tu hipoteca de no residente?
Tú no tienes que ir banco por banco desde otro país ni enviar la misma documentación varias veces. Nosotros coordinamos el proceso contigo, también a distancia y en inglés si lo prefieres.
Estudio de tu caso
Vemos tu residencia fiscal y cuánto te pueden financiar.
NIE y cuenta en España
Te orientamos para pedir el NIE y abrir tu cuenta.
Comparativa de bancos
Llevamos tu expediente a las entidades que encajan.
Arras con condición
Te recomendamos incluir una cláusula de financiación.
Tasación y FEIN
Revisamos contigo la oferta vinculante antes de firmar.
Firma ante notario
En persona o con poder notarial si no puedes viajar.
Preguntas frecuentes sobre hipoteca para no residentes
¿Cuánto financian los bancos a un no residente en España?
Los bancos que publican sus condiciones para no residentes financian hasta el 70%, y algunos se quedan en el 60%. Un residente suele llegar al 80% habitual. No es una norma legal: es la política de riesgo de cada banco, y por eso compararlos cambia el resultado.
Ejemplo calculado: en un piso de 300.000 € tasado en ese mismo precio, el 70% supone 210.000 € de hipoteca y 90.000 € de entrada; con el 80% de un residente, la entrada baja a 60.000 €. A eso se suman los impuestos y gastos de la compra.
¿Necesito NIE para pedir una hipoteca en España?
Sí. Si eres extranjero, el NIE (Número de Identificación de Extranjero) es imprescindible para comprar la vivienda y para firmar la hipoteca: no existe la hipoteca «sin NIE». Puedes pedirlo en España o en el consulado español de tu país. Si eres español y vives fuera, no necesitas NIE, porque usas tu DNI.
¿Qué documentación piden a un no residente para la hipoteca?
Lo habitual es que el banco te pida:
- Pasaporte y NIE.
- Últimas nóminas y contrato de trabajo o, si trabajas por tu cuenta, tus declaraciones de impuestos.
- Declaración de la renta del último año en tu país de residencia.
- Extractos bancarios de los últimos meses.
- Informe de crédito de tu país, si allí existe.
- Contrato de arras o reserva, cuando ya tengas la vivienda.
Los documentos en otro idioma suelen ir con traducción jurada y, según el país, apostillados. Si trabajas por cuenta propia, mira también cómo se estudia una hipoteca para autónomos.
¿Qué bancos dan hipotecas a no residentes?
Varios bancos españoles estudian hipotecas para no residentes, pero cada uno fija sus propios límites de financiación, plazo y divisa, y los cambia con el tiempo. Por eso no hay una lista que sirva para todos los casos.
En EV+ Hipotecas tenemos amplia experiencia con casos de no residentes. Comparamos tu caso entre más de 20 bancos, te decimos cuáles encajan con tu país de residencia, tus ingresos y la vivienda que quieres comprar, y te atendemos en inglés si lo prefieres.
¿Puedo firmar la hipoteca sin viajar a España?
Sí. Puedes dar un poder notarial a una persona de confianza para que firme en tu nombre ante notario en España. El poder se firma ante un notario español o en el consulado de España de tu país; si lo firmas ante un notario extranjero, normalmente necesitará apostilla y traducción. Antes de otorgarlo, conviene que el banco y la notaría revisen el texto para que cubra la compra y la hipoteca. Ten en cuenta también el acta de transparencia que exige la Ley 5/2019 antes de firmar: el notario te dirá cómo cumplirla si no vas a estar en España.
¿Cuánto tarda una hipoteca para no residentes?
Suele tardar algo más que la hipoteca de un residente, porque hay que traducir, apostillar y verificar ingresos de otro país. Cuanto más completa esté la documentación desde el principio, menos se alarga.
La ley obliga a que recibas la FEIN (la oferta vinculante) al menos 10 días naturales antes de firmar. El estudio con EV+ Hipotecas es gratuito y sin compromiso, y te respondemos en 24-48 horas.
¿Qué pasa si cobro en libras, dólares u otra divisa?
Puedes pedir la hipoteca, pero el banco lo tendrá en cuenta porque la cuota se paga en euros y tus ingresos no. Cada entidad decide si acepta tu moneda y en qué condiciones. Para ti, el riesgo es que una caída de tu moneda frente al euro encarezca la cuota. Por eso tiene sentido valorar una hipoteca fija, que al menos elimina la variación del tipo de interés, y compararla con una variable o una mixta.
¿Qué impuestos paga un no residente al comprar vivienda y después?
Al comprar pagas los mismos impuestos que un residente: ITP si la vivienda es de segunda mano (en Cataluña, por ejemplo, el 10% en una vivienda de 300.000 €) o IVA del 10% más AJD si es obra nueva. Además, notaría, registro y gestoría y, en tu caso, traducciones y asesoría legal.
Después, cada año, pagas el IBI y el IRNR (Impuesto sobre la Renta de No Residentes) con el modelo 210: un 19% si resides en la UE, Islandia, Noruega o Liechtenstein y un 24% en el resto de países, sobre el alquiler si la alquilas o sobre una renta imputada (entre el 1,1% y el 2% del valor catastral) si la usas tú. Y si compras a un vendedor no residente, debes retener el 3% del precio e ingresarlo con el modelo 211 en el plazo de un mes. Para hacer números, usa nuestro simulador de hipoteca.
¿Sigue existiendo la Golden Visa por comprar vivienda en España?
No. La Ley Orgánica 1/2025 eliminó la residencia por inversión inmobiliaria (la compra de vivienda de 500.000 € o más) con efecto desde el 3 de abril de 2025; las solicitudes presentadas antes se tramitan con la norma anterior. Hoy comprar una vivienda en España no da derecho a un permiso de residencia por ese motivo.
¿Quieres saber si puedes conseguir una hipoteca siendo no residente?
Artículos relacionados con hipoteca para no residentes