
El último dato oficial del euríbor a 12 meses es el 3,247 %, la media de septiembre de 2026 publicada por el Banco de España en el BOE del 2 de octubre. Así, una hipoteca variable de 200.000 € a 25 años con diferencial del 0,60 % paga 1.038,85 €/mes: unos 114 € más que hace un año.
Último dato oficial: 3,247 % (media de septiembre de 2026) · Fuente: Banco de España, BOE-A-2026-20519 (2-oct-2026) · Dato diario orientativo: 3,215 % (16-oct-2026) · Próxima actualización: primeros días de noviembre, con la media de octubre.
¿A cuánto está el euríbor hoy? Valor oficial de octubre de 2026
En octubre de 2026, el euríbor que cuenta para tu hipoteca es el 3,247 %. Es la media de septiembre del euríbor a 12 meses, que el Banco de España publica como tipo oficial de referencia del mercado hipotecario. Sube 0,293 puntos respecto a agosto (2,954 %) y 1,075 puntos respecto a septiembre de 2025 (2,172 %).
Media mensual o dato diario: cuál se aplica a tu hipoteca
El euríbor se calcula cada día hábil, pero tu banco revisa la hipoteca con la media mensual oficial, no con el dato de un día. El último dato diario disponible, del viernes 16 de octubre, fue del 3,215 %. Por lo que va de mes, octubre apunta al entorno del 3,2 %, algo por debajo de septiembre. Es una estimación provisional: la media oficial se conocerá a primeros de noviembre.
¿Cuándo se publica el euríbor de cada mes?
EMMI publica el dato diario a las 11:00 (hora central europea). El Banco de España calcula la media del mes y la publica el primer día hábil del mes siguiente. La resolución sale en el BOE uno o dos días después y tiene validez desde esa fecha. Por eso actualizamos este artículo el día 1 o 2 de cada mes.
Evolución del euríbor: tabla mensual y histórico desde 2021
El euríbor ha subido casi un punto este año: de una media del 2,267 % en diciembre de 2025 al 3,247 % de septiembre. Los mayores saltos llegaron en marzo (+0,344 puntos) y en septiembre (+0,293), el mes en que el BCE subió los tipos por segunda vez en 2026.
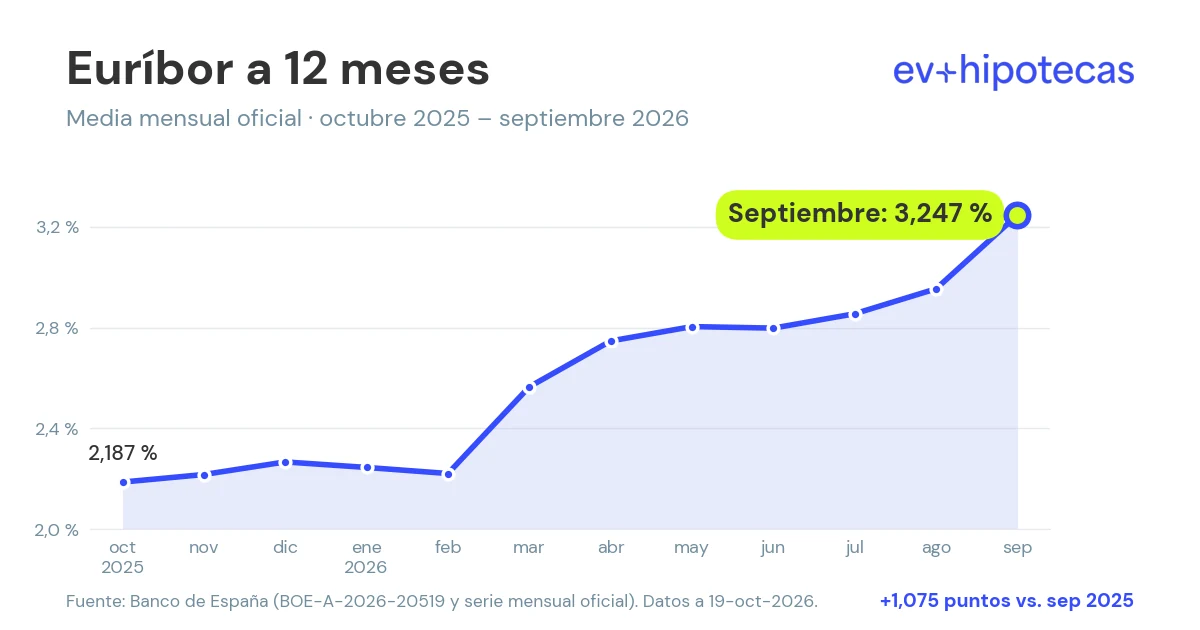
Euríbor a 12 meses: media mensual oficial (octubre de 2025 a septiembre de 2026)
| Mes | Euríbor 12M | Variación mensual | Fuente |
|---|---|---|---|
| Octubre 2025 | 2,187 % | +0,015 | Banco de España (serie AHE) |
| Noviembre 2025 | 2,217 % | +0,030 | Banco de España (serie AHE) |
| Diciembre 2025 | 2,267 % | +0,050 | Banco de España (serie AHE) |
| Enero 2026 | 2,245 % | −0,022 | Banco de España (serie AHE) |
| Febrero 2026 | 2,221 % | −0,024 | Banco de España (serie AHE) |
| Marzo 2026 | 2,565 % | +0,344 | Banco de España (serie AHE) |
| Abril 2026 | 2,747 % | +0,182 | Banco de España (serie AHE) |
| Mayo 2026 | 2,804 % | +0,057 | Banco de España (serie AHE) |
| Junio 2026 | 2,798 % | −0,006 | Banco de España (serie AHE) |
| Julio 2026 | 2,855 % | +0,057 | Banco de España, nota de prensa del 1-sep-2026 |
| Agosto 2026 | 2,954 % | +0,099 | BOE-A-2026-18507 |
| Septiembre 2026 | 3,247 % | +0,293 | BOE-A-2026-20519 |
Medias mensuales oficiales del Banco de España. De octubre de 2025 a junio de 2026, según la serie del Banco de España que reproduce la Asociación Hipotecaria Española (AHE). Variación en puntos frente al mes anterior (septiembre de 2025: 2,172 %). Consulta: 19-oct-2026.
Histórico: el euríbor en diciembre de cada año
| Periodo | Euríbor 12M (media mensual) |
|---|---|
| Diciembre 2021 | −0,502 % |
| Diciembre 2022 | 3,018 % |
| Diciembre 2023 | 3,679 % |
| Diciembre 2024 | 2,436 % |
| Diciembre 2025 | 2,267 % |
| Septiembre 2026 (último oficial) | 3,247 % |
Fuente: Banco de España (BOE-A-2022-227, BOE-A-2023-115 y BOE-A-2026-20519; de 2023 a 2025, serie del Banco de España publicada por la AHE).
En cinco años, el euríbor ha pasado de terreno negativo a un máximo del 4,160 % (octubre de 2023). Bajó durante 2024 y 2025 y vuelve a subir en 2026.
¿Cuánto sube tu cuota con el euríbor de septiembre?
Usamos un solo ejemplo en todo el artículo: hipoteca variable de 200.000 € a 25 años (300 cuotas), diferencial del 0,60 %, sistema francés y sin bonificaciones. Tu tipo es siempre euríbor + diferencial.
| Revisión con… | Euríbor | Tipo aplicado | Cuota mensual |
|---|---|---|---|
| El dato de septiembre de 2025 | 2,172 % | 2,772 % | 924,88 € |
| El dato de septiembre de 2026 | 3,247 % | 3,847 % | 1.038,85 € |
| Diferencia | +1,075 puntos | +113,98 €/mes (+1.367,71 €/año) |
Para simplificar, calculamos la cuota sobre los 200.000 € y los 25 años completos, como si firmaras hoy. En una revisión real, el capital pendiente y el plazo son menores, así que la subida será algo inferior. Para tu caso exacto, usa el simulador de hipoteca de EV+.
¿Qué euríbor te aplican en tu revisión? Depende del mes y de tu escritura
Casi ninguna escritura usa el euríbor del mismo mes de la revisión: lo habitual es tomar el publicado uno o dos meses antes. Busca la cláusula de tipo variable de tu escritura y cruza el dato con esta tabla:
| Si tu revisión es en… | Desfase de 1 mes | Desfase de 2 meses |
|---|---|---|
| Septiembre 2026 | Agosto: 2,954 % | Julio: 2,855 % |
| Octubre 2026 | Septiembre: 3,247 % | Agosto: 2,954 % |
| Noviembre 2026 | Octubre: se publica a primeros de noviembre (provisional, en torno al 3,2 %) | Septiembre: 3,247 % |
| Diciembre 2026 | Noviembre: se publica a primeros de diciembre | Octubre: se publica a primeros de noviembre |
Ejemplo: si tu hipoteca se revisa en octubre con desfase de un mes, te aplican el 3,247 %. Con desfase de dos meses, el 2,954 %, y el dato de septiembre solo te afectará si tu revisión cae en noviembre.
Escenarios: tu cuota con el euríbor al 2,75 %, al 3,25 % o al 3,75 %
Mismo préstamo: 200.000 €, 25 años y diferencial del 0,60 %.
| Euríbor | Tipo aplicado | Cuota mensual | Frente a la cuota actual (1.038,85 €) |
|---|---|---|---|
| 2,75 % | 3,35 % | 985,23 € | −53,62 €/mes |
| 3,25 % | 3,85 % | 1.039,18 € | +0,33 €/mes |
| 3,75 % | 4,35 % | 1.094,71 € | +55,86 €/mes |
Cómo lo calculamos (sistema francés): cuota = C × i / [1 − (1 + i)^−n], con C = 200.000 €, i = tipo anual / 12 y n = 300. Con el euríbor al 3,25 %, el tipo es del 3,85 % e i = 0,0385 / 12 = 0,0032083. (1 + i)^−300 = 0,38253, así que la cuota es 641,67 / 0,61747 = 1.039,18 €.
Regla rápida para este préstamo: cada medio punto de euríbor mueve la cuota unos 54-56 € al mes, y cada cuarto de punto (el tamaño habitual de un movimiento del BCE), unos 27-28 €.
Previsión del euríbor para 2026 y 2027: qué dicen los analistas
Una previsión sin fecha no te sirve: el contexto cambió el 10 de septiembre, cuando el BCE volvió a subir los tipos. Por eso indicamos cuándo se publicó cada una.
| Fuente | Indicador | Final de 2026 | Final de 2027 | Publicada |
|---|---|---|---|---|
| Funcas, panel de previsiones (consenso de 19 servicios de estudios) | Euríbor 12M, media de diciembre | 2,92 % | 2,70 % | 16-sep-2026 (cierre de datos: 8-sep) |
| Bankinter, estrategia trimestral | Euríbor 12M | 2,65-2,75 % | 2,55-2,65 % | 7-jul-2026, antes de la subida del BCE de septiembre |
| Banco de España, proyecciones del tercer trimestre | Euríbor 3M, media anual | 2,5 % (media 2026) | 3,6 % (media 2027) | 9-oct-2026 |
| BCE, proyecciones de septiembre | Euríbor 3M, media anual | 2,4 % (media 2026) | 3,0 % (media 2027) | Septiembre de 2026 (supuestos cerrados el 19-ago) |
Ojo al comparar: el Banco de España y el BCE no publican una previsión del euríbor a 12 meses, que es el que usan las hipotecas. Solo dan el euríbor a 3 meses en media anual, así que sus cifras no son comparables con las de Funcas o Bankinter. Lo que sí marcan es una dirección: los dos esperan un euríbor a 3 meses más alto en 2027 que en 2026.
La lectura de EV+: el consenso de Funcas, la previsión verificada más reciente, sitúa el euríbor algo por debajo del dato actual, pero los supuestos del Banco de España y del BCE no apuntan a bajadas rápidas. Haz tus números con el dato actual y trata cualquier bajada como un extra, no como el plan. Ninguna previsión es una garantía.
¿Qué puede hacer el BCE en la reunión del 29 de octubre?
El Consejo de Gobierno del BCE se reúne el 28 y 29 de octubre y anuncia su decisión el jueves 29, tras dos subidas en 2026 (junio y septiembre). Desde el 16 de septiembre, la facilidad de depósito está en el 2,50 %, las operaciones principales de financiación en el 2,65 % y la facilidad marginal de crédito en el 2,90 %. Funcas prevé que el tipo de depósito siga en el 2,50 % hasta mediados de 2027. Actualizaremos esta sección tras la decisión. La siguiente reunión es el 17 de diciembre.
¿Te conviene pasar tu hipoteca variable a fija ahora?
Es lo que más nos preguntáis cuando llega una revisión al alza. La respuesta depende de dos números: el tipo fijo que te ofrezcan a ti, no el anunciado, y el euríbor medio que esperas para los años que te quedan.
A qué euríbor medio te cuesta lo mismo la variable que la fija
Atajo: resta tu diferencial al tipo fijo que te ofrecen y tendrás el euríbor medio de equilibrio. Si crees que el euríbor estará de media por encima de esa cifra, te sale mejor la fija; si estará por debajo, la variable.
| Tipo fijo ofrecido (hipotético) | Tu diferencial | Euríbor medio de equilibrio | Comparado con los datos |
|---|---|---|---|
| 3,00 % | 0,60 % | 2,40 % | Por debajo de las previsiones de Funcas |
| 3,50 % | 0,60 % | 2,90 % | Similar a Funcas para diciembre de 2026 (2,92 %) |
| 4,00 % | 0,60 % | 3,40 % | Por encima del dato actual (3,247 %) |
Tipos fijos hipotéticos, solo para ilustrar el cálculo: no son ofertas ni datos de mercado. Es una aproximación que no recoge bonificaciones, vinculaciones, gastos del cambio ni el mayor peso de los intereses en los primeros años. Antes de decidir, pide una oferta real de hipoteca fija y compárala con tu escenario variable.
Cuánto cuesta cambiar: novación, subrogación y el límite de la Ley 5/2019
Hay dos vías: la novación, en la que renegocias con tu banco, y la subrogación, en la que te llevas la hipoteca a otro banco que te mejora las condiciones. Si pasas de variable a fija para el resto del préstamo (o a una mixta con al menos 3 años de tramo fijo), el artículo 23.6 de la Ley 5/2019 de crédito inmobiliario limita la compensación que puede cobrarte el banco:
- En los 3 primeros años del préstamo, como máximo el 0,05 % del capital que se reembolsa anticipadamente, y nunca más que la pérdida financiera real del banco. Si la novación no amortiza capital, no hay comisión.
- A partir del tercer año, 0 €.
Por ejemplo, con 190.000 € pendientes en el segundo año, el máximo serían 95 €. Tu contrato puede fijar una compensación menor o ninguna: consulta tu escritura. Aparte están los gastos de notaría, registro y gestoría; pide por escrito cuáles te tocan antes de firmar. Lo explicamos con números en cuándo compensa pasar de variable a fija.
¿Y si tienes una hipoteca mixta?
En una hipoteca mixta, el euríbor no te afecta mientras dura el tramo fijo. Cuando acaba, tu tipo pasa a ser euríbor + el diferencial pactado, con el dato que marque tu escritura. Si tu tramo fijo termina en los próximos 12 meses, haz ya la cuenta con el 3,247 %: el momento de negociar o estudiar una subrogación es ahora, no el día de la primera revisión. Si quieres saber qué diferencial o qué tipo fijo te darían a ti, pide tu estudio gratuito.
¿Qué es el euríbor y cómo se calcula?
El euríbor (Euro Interbank Offered Rate) es el tipo al que los bancos de la UE y de la AELC podrían financiarse en euros en el mercado monetario mayorista, sin garantía. Lo administra el European Money Markets Institute (EMMI), una asociación sin ánimo de lucro con sede en Bruselas, bajo la supervisión de la ESMA. Desde 2016 es un índice crítico de la UE.
Se publica cada día hábil a las 11:00 (CET) en cinco plazos: 1 semana, 1 mes, 3 meses, 6 meses y 12 meses. Los de 2 semanas, 2 meses y 9 meses desaparecieron el 3 de diciembre de 2018. Las hipotecas españolas usan el de 12 meses, cuya media mensual publica el Banco de España como tipo oficial de referencia (Orden EHA/2899/2011 y Circular 5/2012).
Metodología híbrida. El cálculo se basa en operaciones reales siempre que es posible. El nivel 1 usa operaciones al plazo exacto, y el nivel 2, operaciones de otros plazos o de días recientes, ajustadas con técnicas que fija EMMI. El nivel 3, basado en el juicio experto de cada banco, se eliminó con la reforma de 2024 (la implantación terminó el 9 de octubre de 2024).
¿El euríbor lo fija el BCE?
No. Lo calcula EMMI con datos de mercado, pero el BCE influye mucho: sus tipos oficiales marcan el coste del dinero a corto plazo, y el euríbor a 12 meses incorpora lo que el mercado espera que haga el BCE durante el año siguiente. Por eso suele moverse antes que el BCE: sube cuando se anticipan subidas y baja cuando se anticipan recortes.
Preguntas frecuentes sobre el euríbor
¿Cuál es el euríbor hoy?
El último dato oficial es el 3,247 %: la media de septiembre de 2026 del euríbor a 12 meses, publicada por el Banco de España en el BOE del 2 de octubre. Es la cifra que usan los bancos en las revisiones. El último dato diario disponible, del 16 de octubre, fue del 3,215 %.
¿Qué euríbor se usa para revisar mi hipoteca: el diario o la media mensual?
La media mensual oficial que publica el Banco de España, nunca el dato de un día concreto. Tu escritura indica qué mes se toma: normalmente el último publicado o el de dos meses antes de la fecha de revisión.
¿Cada cuánto me revisan la hipoteca variable?
Normalmente cada 6 o cada 12 meses, según lo que pactaste en la escritura. Con revisión semestral notas antes las subidas del euríbor, pero también las bajadas.
¿Va a bajar el euríbor en 2027?
Nadie puede garantizarlo. El panel de Funcas de septiembre de 2026 prevé un 2,92 % en diciembre de 2026 y un 2,70 % en diciembre de 2027. En cambio, el Banco de España y el BCE proyectan un euríbor a 3 meses más alto en 2027 que en 2026. Lo prudente es hacer tus números con el dato actual.
¿Qué es el diferencial y por qué importa tanto?
Es el porcentaje fijo que el banco suma al euríbor durante toda la vida de la hipoteca. El euríbor es igual para todos; el diferencial se negocia. En una hipoteca de 200.000 € a 25 años, cada cuarto de punto de diferencial supone unos 27-28 € al mes, durante 300 cuotas.
¿Me afecta el euríbor si tengo una hipoteca fija?
No: tu cuota se mantiene igual aunque el euríbor suba o baje. Solo notarás el mercado si quieres cambiar de hipoteca, porque los tipos fijos que ofrecen los bancos también dependen de las expectativas sobre los tipos de interés.
¿Qué pasa con mi hipoteca mixta cuando acaba el tramo fijo?
Pasa a funcionar como una variable: tu tipo será el euríbor más el diferencial pactado para esa fase, con revisiones cada 6 o 12 meses. Si el tramo fijo te acaba en los próximos meses, calcula tu nueva cuota con el último dato oficial (3,247 %) y negocia antes de la primera revisión, no después.
¿Es mejor el IRPH o el euríbor?
No hay uno mejor siempre: son índices distintos. El euríbor refleja el coste al que se financian los bancos entre sí; el IRPH Entidades es una media de los tipos de las hipotecas nuevas que publica el Banco de España, y por eso suele reaccionar con más retraso. Si tienes IRPH, puedes pasarte a euríbor o a tipo fijo con una novación o una subrogación.
¿Qué pasa si el euríbor vuelve a ser negativo?
Ya ocurrió: en diciembre de 2021 la media fue del −0,502 %. Con un diferencial del 0,60 %, tu tipo sería del 0,098 %. La Ley 5/2019 impide que el interés de una hipoteca sea negativo, así que el banco nunca te pagaría intereses, y tampoco permite fijar un suelo en las hipotecas variables.
Información orientativa a 19 de octubre de 2026. No es una oferta vinculante ni asesoramiento personalizado: las cuotas son ejemplos y las previsiones son de terceros, sin garantía de que se cumplan.